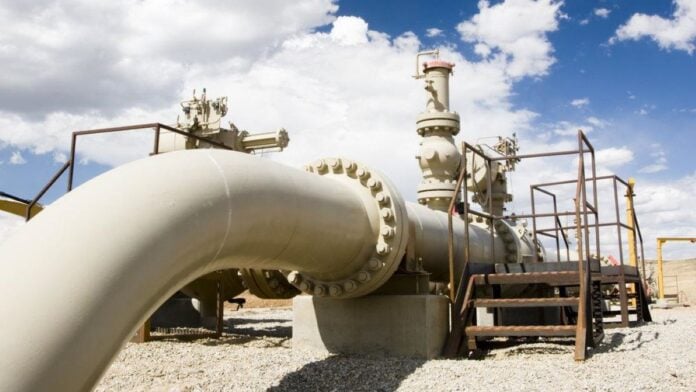
L’Algérie tire pleinement parti du retrait progressif du gaz russe en Europe et ses livraisons par gazoduc vers l’Espagne et l’Italie progressent en 2026, confortant son poids sur la carte gazière méditerranéenne. La Libye, elle, s’enfonce dans la direction opposée, avec des volumes vers l’Italie en chute libre.
L’Algérie a conforté en 2026 sa place de premier fournisseur de gaz de l’Espagne. En juillet, elle a livré 10 707 GWh, soit 41,7 % des importations espagnoles du mois, selon les données du bulletin statistique d’Enagás.
L’Algérie, premier fournisseur de gaz de l’Espagne
Sur douze mois, entre août 2025 et juillet 2026, les données reprises du gestionnaire espagnol font état d’environ 131 662 GWh de gaz algérien, soit près de 35 % des approvisionnements espagnols. Plus de 115 000 GWh ont transité par Medgaz, le reste étant fourni sous forme de GNL.
Cette dynamique s’accompagne d’un rapprochement énergétique entre Madrid et Alger. Lors de la visite de Pedro Sánchez en Algérie, le 20 juillet, les dirigeants de Naturgy, Repsol, Moeve et Enagás faisaient partie de la délégation espagnole. Un accord politique a été trouvé pour accroître les approvisionnements algériens, l’objectif espagnol étant de mobiliser la capacité encore disponible de Medgaz, estimée autour de 10 %, afin d’augmenter les flux, et éventuellement de renforcer aussi les achats de GNL. Dans les faits, la marge de manœuvre porte sur les volumes acheminés, pas sur la capacité physique du gazoduc, qui n’est pas modifiée.
L’Italie reste l’autre grand débouché
L’Italie constitue l’autre pilier de la stratégie gazière algérienne en Europe du Sud. Au premier semestre 2026, les échanges entre les deux pays ont atteint 6,78 milliards d’euros. L’Italie a importé pour 5,22 milliards d’euros de produits algériens, dont environ 4,3 milliards d’euros de gaz naturel, soit plus de 82 % de ses achats à l’Algérie.
Dans l’autre sens, les exportations italiennes vers l’Algérie ont progressé de 7,5 %, à 1,56 milliard d’euros. Les ventes de machines et d’équipements ont même bondi de 52,6 %, à environ 650 millions d’euros. Désormais, le partenariat énergétique s’accompagne d’une relation industrielle plus large.
Les volumes de gaz confirment cette tendance. Selon le rapport d’août du Forum des pays exportateurs de gaz (GECF), sur les sept premiers mois de 2026, les exportations algériennes par gazoduc ont augmenté de 13 % vers l’Espagne et de 5 % vers l’Italie par rapport à la même période de 2025. Le GECF souligne que l’Algérie a été le principal moteur de la progression des importations européennes de gaz par pipeline depuis le début de l’année.
La Libye à contre-courant
Sur la période janvier-juillet 2026, les flux libyens vers l’Italie via Greenstream ont chuté de 61 %, alors que les livraisons algériennes, azerbaïdjanaises et même russes via TurkStream progressaient. Parmi les grands fournisseurs par gazoduc suivis par le GECF, la Libye est la seule à enregistrer un recul.
Les exportations libyennes vers l’Italie étaient déjà tombées à environ 1 milliard de mètres cubes en 2025, contre 1,4 milliard en 2024 et environ 2,5 milliards en 2023. Reuters attribue cette érosion à la hausse de la consommation intérieure libyenne, aux perturbations récurrentes des infrastructures et à l’instabilité politique.
En juillet, la compagnie nationale libyenne NOC reconnaissait elle-même que l’essentiel de la production disponible était désormais orienté vers le marché intérieur, notamment pour alimenter les centrales électriques.
La sortie du gaz russe ouvre un espace supplémentaire
L’Union européenne a désormais fixé juridiquement son calendrier de sortie du gaz russe. L’interdiction est déjà entrée progressivement en vigueur pour certains contrats en 2026. Pour les contrats à long terme, les importations de GNL russe seront interdites à partir du 1er janvier 2027, tandis que le gaz acheminé par pipeline devra disparaître à partir du 30 septembre 2027, ou au plus tard le 1er novembre selon la situation des stocks européens.
Cette recomposition profite directement à Alger. En 2024, l’Algérie avait fourni 39,2 milliards de mètres cubes de gaz à l’Union européenne, soit 14,4 % de ses importations. Pour le seul GNL, elle avait exporté 11,62 millions de tonnes dans le monde, très majoritairement vers des clients européens au sens géographique, avec la Turquie et la France comme deux premiers débouchés.
Sonatrach prépare l’après-2026
Pour préserver cette capacité exportatrice malgré la hausse des besoins intérieurs, Sonatrach accélère ses investissements. Son plan de développement 2026-2030 consacre 75 % des investissements de développement à l’exploration-production. Il prévoit environ 500 puits d’exploration et 950 puits de développement, soit près de 1 450 nouveaux forages, auxquels doivent s’ajouter quelque 6 300 interventions sur des puits existants.
L’objectif à moyen terme affiché par Sonatrach reste de porter la production algérienne de gaz à plus de 200 milliards de mètres cubes par an. Le gaz naturel représente toutefois encore environ 99 % de la production électrique algérienne : une partie croissante de la production supplémentaire pourrait donc être absorbée par le marché national plutôt que par l’export.
À plus long terme, Alger mise enfin sur le gazoduc transsaharien TSGP, destiné à relier les ressources nigérianes au réseau algérien via le Niger. Le projet poursuit sa progression avec, le 4 juin 2026, le lancement officiel à Aoulef des travaux du tronçon algérien, après validation de l’étude de faisabilité actualisée. Le gazoduc est conçu pour transporter jusqu’à 30 milliards de mètres cubes par an.